
Crise no agro gera calote de R$ 48 bi e transforma bancos em 'fazendeiros'
 A Fazenda Santo Antônio, em Peixe, sul do Tocantins, agora pertence ao banco. O antigo dono, um pecuarista, não conseguiu pagar os empréstimos com a instituição financeira e perdeu a propriedade, avaliada em R$ 9,6 milhões. (Por Amanda Rossi) - foto reprodução -
Quem vai tocar a área, por decisão do banco, é um fundo de investimentos na Faria Lima, centro financeiro do país. Uma das opções é arrendar a fazenda para o próprio pecuarista.
A história não é isolada. Antes propagandeado como "pop", o agro enfrenta sua pior crise de endividamento em mais de duas décadas. Em junho, a inadimplência chegou a R$ 48 bilhões, 2.300% acima dos R$ 2 bilhões registrados cinco anos antes.
A taxa de inadimplência saltou de 0,54% para 5,63% no período, uma mudança de paradigma para esta modalidade de crédito.
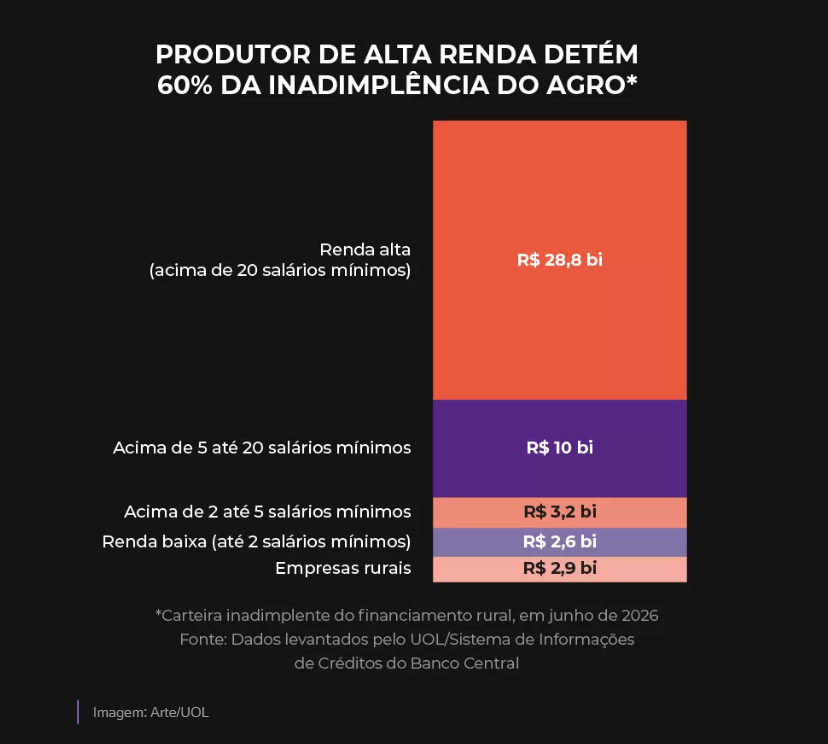
A maior parte do calote, R$ 29 bilhões, está concentrada entre produtores rurais de alta renda. É outra novidade. Antes, o bolo da inadimplência era dividido entre todos os portes de produtores. Mas o calote dos grandes subiu muito acima da média, mais de 7.000% em cinco anos, fazendo deles o centro da crise atual.
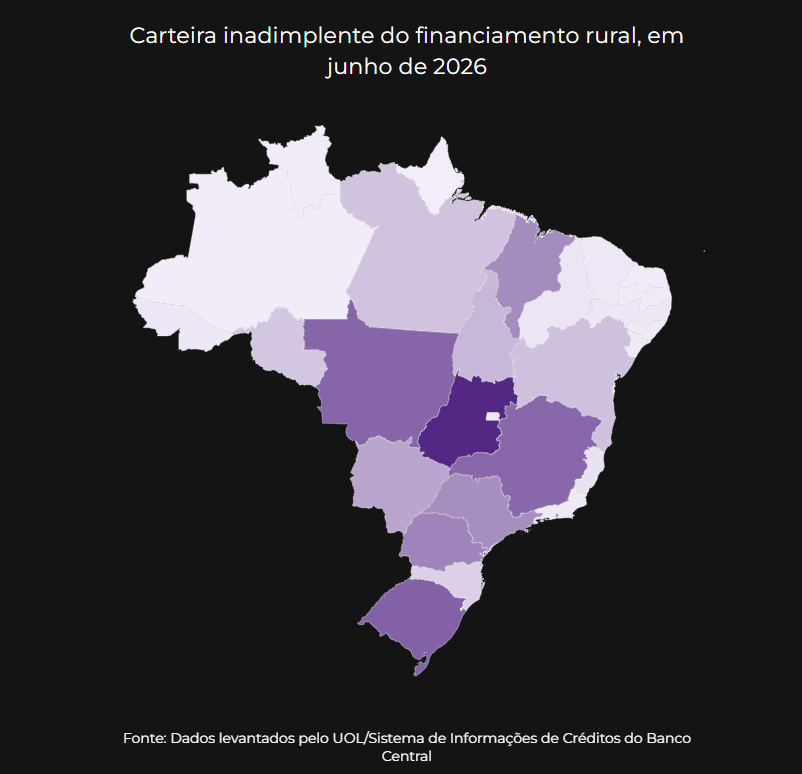
Goiás, Rio Grande do Sul, Mato Grosso e Minas Gerais respondem por metade de todo o saldo inadimplente.
O cenário pode piorar. O montante considerado como problemático pelo Banco Central, com alto risco de não ser pago, passa de R$ 72 bilhões. Os dados foram levantados pelo UOL no sistema de informações de crédito do BC.
A fazenda agora é do banco
A proporção da crise é tão grande que afetou o resultado de instituições financeiras, especialmente do Banco do Brasil, o principal credor do agro. Em 2025, o lucro da instituição caiu 45%. O mau resultado foi atribuído, principalmente, à inadimplência rural.
Os bancos reagiram. Uma das ações foi ajustar os contratos de financiamento rural para facilitar a execução das garantias caso a dívida não seja honrada. Para isso, recorreram a um recurso muito utilizado no crédito imobiliário: a alienação fiduciária.
Com a alienação, a propriedade é transferida temporariamente ao banco até que a dívida seja paga. Em caso de calote, o banco assume a terra permanentemente, direto no cartório, sem precisar do aval da Justiça.
Já em caso de recuperação judicial, o banco consegue evitar que a área sob alienação fiduciária seja bloqueada. Isso está no cerne da mudança para esse tipo de garantia nos empréstimos rurais.
Uma mudança legal, que entrou em vigor em 2021, passou a permitir que produtores rurais pessoa física —que são a maioria— recorressem à recuperação judicial, antes restrita a pessoas jurídicas. Nesses casos, a cobrança das dívidas são suspensas e renegociadas judicialmente. Os pedidos no campo tiveram alta de 51% em 2025, segundo o Serasa.
A adoção da alienação fiduciária é estrutural. No Banco do Brasil, maior credor do agro, apenas 3% dos contratos da safra 2024/2025 com grandes produtores tinham essa forma de garantia. Na safra seguinte, o percentual saltou para 63%. A expectativa é que aumente novamente em 2026/2027.
No Bradesco, a alienação fiduciária já está próxima de 100% dos novos empréstimos para grandes produtores, segundo fontes ouvidas pelo UOL.
A consequência é que os bancos estão se tornando grandes proprietários de terras no país. No contrato de financiamento com alienação da terra, o credor assume a propriedade fiduciária, enquanto o produtor rural passa a ter direito à posse, com "livre utilização, por sua conta e risco, do imóvel, devendo zelar e cuidar" dele.
Este ano, o Banco do Brasil iniciou a retomada definitiva de mais de 130 imóveis rurais que estavam em alienação fiduciária, segundo informações prestadas aos investidores em agosto. A instituição não informou o que vai fazer com essas propriedades.
Já outros bancos estão organizando estruturas financeiras para gerenciar as fazendas retomadas, em vez de colocá-las à venda neste momento. O agro vive hoje um período de vacas magras. Em uma negociação de terra, a vantagem é de quem compra e a desvantagem, de quem vende.
O Santander, por exemplo, organizou seu portfólio de terras em Fiagros (fundos de investimento do agro). Na ficha de um dos fundos do qual é o único cotista, há imóveis rurais avaliados em R$ 97 milhões, segundo dados consultados pelo UOL. A Fazenda Santo Antônio, retomada pelo banco, deve se somar a esses ativos.
Banco do Brasil, Bradesco e Santander não responderam ao UOL qual é o total de hectares em seus nomes, por meio da alienação fiduciária.
O Banco do Brasil afirmou que "não há nenhum interesse em executar garantias" e que busca primeiro uma solução negociada com os clientes. O Bradesco disse que, "em casos de dificuldade financeira, a prioridade é avaliar alternativas de renegociação para operações com potencial de regularização". O Santander declarou que "segue comprometido com o desenvolvimento do agronegócio brasileiro, oferecendo crédito e soluções financeiras adequadas às necessidades dos produtores rurais".
A farra do crédito nos tempos de bonança
A história da Fazenda Santo Antônio resume bem o que levou à crise no agro. O setor, historicamente, opera alavancado: pega financiamento para plantar, colher, cuidar dos rebanhos —chamado custeio— ou para investir. O que ocorreu nos últimos anos foi uma escalada nesse processo.
O pecuarista que era dono da fazenda sempre tomou crédito para operar. Em 2018, pegou R$ 618 mil no Banco do Brasil e hipotecou a propriedade, de 435 hectares. Em 2021, quitou o financiamento.
Em seguida, foi mais ousado. Entre 2021 e 2022, conseguiu um volume de crédito no Santander quase quinze vezes maior do que tomava antes: R$ 9,5 milhões. Em troca, hipotecou a propriedade nove vezes, ao mesmo tempo.
Depois, o proprietário da terra começou a ter dificuldades de pagar e precisou renegociar o financiamento. Em 2025, o banco exigiu a troca das garantias anteriores pela alienação fiduciária. Um ano depois, o produtor não conseguiu quitar a dívida e o banco assumiu a propriedade em definitivo.
O pecuarista não respondeu à reportagem. O Santander disse que não comenta casos específicos de clientes.
O banco acrescentou que, "caso necessário, e mediante solicitação do cliente, avalia alternativas para renegociação e ajustes das condições das operações, considerando as particularidades de cada caso e a conjuntura do setor, com o objetivo de manter uma relação de longo prazo com os produtores e apoiá-los nos diferentes ciclos do negócio".
O que deu errado?
A facilidade de acesso ao dinheiro foi geral. Entre julho de 2020 e julho de 2023, a carteira de crédito rural subiu 83%, o dobro do restante do crédito no país, segundo cálculos do UOL —julho foi tomado como base, pois marca o início do ciclo de financiamento rural.
O aumento coincidiu com um período excepcional para o agronegócio brasileiro. A partir de 2020, os preços das commodities agrícolas dispararam, especialmente, de soja, milho e gado. Já os custos de produção estavam baixos. O agro, em geral, ganhou muito dinheiro.
Já a taxa de juros estava nos menores patamares da história do país. Em 2020, atingiu 2%.
"Quando a Selic caiu [entre 2020 e 2021], a vida fácil da Faria Lima com títulos da dívida pública acabou. Aí, apareceu um tal de agro, que é pop. Foi quando a Faria Lima calçou a botina e começou a emprestar para o produtor rural", diz Anderson Galvão, da Céleres Consultoria, com mais de duas décadas de análise do mercado rural.
"Era uma facilidade muito grande para pegar crédito", diz o advogado Victor Andrade, de Goiás, especializado em recuperação judicial de produtores rurais.
"O gerente do banco ligava para o produtor toda semana para oferecer dinheiro. Muitas vezes, o produtor dizia que não estava precisando. E o gerente insistia: mas eu tenho R$ 10 milhões para você, me dá ok que entra na sua conta agora", afirma Andrade.
Muitos produtores aproveitaram o crédito farto para tentar escalar sua produção. Mas não contavam que o jogo fosse virar.
A partir de meados de 2023, os preços das commodities agrícolas entraram em um ciclo de baixa, em particular o da soja. Uma saca de 60 kg do Mato Grosso, por exemplo, chegou a valer acima de R$ 190 no pico de 2022, em março. Em menos de dois anos, a cotação caiu para R$ 105, e, em agosto deste ano, ainda estava abaixo de R$ 130, segundo dados da Agrolink.
Enquanto o preço da soja caiu e afetou as receitas, os insumos ficaram mais caros, principalmente os fertilizantes, devido à guerra na Ucrânia. A conta ficou ainda mais difícil de fechar com eventos climáticos extremos, que reduziram a produção em algumas regiões.
Foi a "tempestade perfeita", nas palavras da senadora Tereza Cristina (PP), ex-ministra da Agricultura de Jair Bolsonaro.
Quando os empréstimos começaram a vencer, os produtores já não tinham a mesma margem de lucro para pagá-los. Para piorar, os juros dispararam. Em 2025, a Selic chegou a 15%. Isso aumentou o custo das dívidas.
A maior parte do crédito rural é tomada a taxas livres, não subsidiadas pelo governo. A alta da Selic elevou os juros dos créditos rurais a até 23% ao ano, segundo estudo da Federação da Agricultura e Pecuária do Estado de São Paulo.
Para Gilson Bittencourt, vice-presidente de negócios e agricultura familiar do Banco do Brasil, "o grande erro" foi que o produtor não previu que o período de bonança poderia acabar.
"Parece estranho, mas parte do problema que a gente está vivendo hoje tem origem no sucesso do agro entre 2020 e 2023. Um momento em que a rentabilidade da agricultura foi uma das mais altas talvez desse século, especialmente da soja, milho e pecuária", disse Bittencourt, no evento anual de transparência do Banco do Brasil, em abril.
"E aí vem a contradição. No momento em que o produtor tem mais renda, ele investiu em mais máquinas (...), comprou mais terra, demandou mais custeio (...) O produtor criou uma expectativa de que essa margem [de lucro] duraria por muito tempo", concluiu.
O foco do gerente é renegociar
O endividamento foi repentino e inédito. O agro foi, por mais de uma década, um dos melhores pagadores do país, com uma taxa de inadimplência de menos de 2%, abaixo da média nacional. Durante a fase de bonança do agro, o índice caiu ainda mais. Em junho de 2022, chegou a 0,3%.
Já no final de 2023, a inadimplência começou a subir. Em janeiro de 2025, passou de 2%. Em agosto, já estava em 4,2%, ultrapassando a média nacional pela primeira vez. Em fevereiro de 2026, bateu o pico: 6%.
Depois, estagnou. Em junho deste ano, marcou 5,6%. Segundo executivos do mercado financeiro ouvidos pelo UOL, a estabilização ocorreu, em parte, porque os bancos estão renegociando as dívidas, ampliando prazos para evitar novos calotes.
Só o Banco do Brasil, que é o principal credor do agro, renegociou R$ 37 bilhões em dívidas rurais no último ano, com prazos que chegam a nove anos, segundo o balanço do segundo trimestre da instituição.
"Nunca passamos por algo parecido, quando se trata de inadimplência do agronegócio, na história do país", disse Tarciana Medeiros, presidente do Banco do Brasil, também no evento anual de transparência da instituição, em abril.
O setor financeiro não é apenas vítima da crise. Segundo fontes ouvidas pelo UOL, os credores também falharam na análise da capacidade de pagamento e definição de garantias diante da possibilidade de uma queda das commodities.
"Quem está negociando saídas para a crise junto ao governo é o setor rural. Mas a mão que balança o berço da crise é do setor financeiro", diz Galvão, da Céleres Consultoria.
Pressão política do agro
A Frente Parlamentar da Agropecuária (FPA) está buscando uma saída para o endividamento recorde junto ao governo federal. A principal bandeira é que o Estado deve oferecer juros subsidiados para que os produtores possam renegociar as dívidas.
Em julho, depois de meses de conversas entre a FPA e o Ministério da Fazenda, o governo Lula editou a MP 1376. Ela prevê a renegociação de dívidas de até R$ 8 milhões, com juros de até 12% ao ano —a diferença entre o praticado pelos bancos é coberta pelo Tesouro. O setor pedia, no máximo, 7,5% ao ano.
Já em agosto, ao definir as regras para acessar a MP, o governo anunciou que a medida iria alcançar R$ 28 bilhões em dívidas. É muito menos do que os mais de R$ 100 bilhões que o setor pretendia renegociar.
Para piorar, produtores e bancos não estão chegando em acordo. Em 3 de setembro, mais de 40 entidades que representam o agro enviaram ao Congresso uma carta para pedir uma nova ajuda, alegando que o produtor não consegue crédito nas condições definidas na MP.
"Os relatos recebidos de diferentes regiões indicam que as renegociações ainda não estão acontecendo na velocidade necessária".
O principal gargalo é a exigência de que o produtor apresente laudos técnicos que comprovem perdas de 30% a 40% na produção, seja por extremos climáticos ou queda nos preços da safra. A MP prevê responsabilização para quem assinar laudos falsos.
"Infelizmente, o governo Lula não está sensível à situação", diz Tirso Meirelles, presidente da Federação da Agricultura e Pecuária do Estado de São Paulo. "Não estamos pedindo nenhum favor. Estamos pedindo que nossa dívida seja refinanciada, para que possamos pagá-la e, então, conseguir financiar a próxima safra."
A resistência do Ministério da Fazenda em ampliar o escopo da MP envolve o chamado "risco moral". Ou seja, o risco de que produtores com condições de pagar deixem de fazê-lo na expectativa de obter, depois, condições melhores com subsídio estatal.
"O projeto de lei [de auxílio ao agro] precisa ser feito com muito cuidado, porque geralmente esse tipo de ação favorece muito o oportunista", disse João Cézar Magalhães Jr., diretor executivo do Banco Original, no evento Agro360º, realizado em junho. O Banco Original também criou um Fiagro para fazendas retomadas.
Efeito cascata
O endividamento gerou um efeito cascata por toda a cadeia do agro. A venda de colheitadeiras, por exemplo, caiu 85%, desde 2022, de acordo com levantamento da reportagem em dados da Anfavea (Associação Nacional dos Fabricantes de Veículos Automotores). A comercialização de tratores teve queda de 42%.
A crise é mais abrangente em regiões muito dependentes do agro. Em Peixe, onde fica a Fazenda Santo Antônio, a edição de 2026 da feira agropecuária teve que ser cancelada. O motivo, segundo o organizador Diego Mesquita, é que os produtores não tinham dinheiro para fazer negócios. Já os vendedores de máquinas e insumos temiam não vender —ou, ainda pior, vender e não receber.
"Peixe é 90% movida pelo agro. Só tem loja fechando na avenida principal da cidade. É o pior momento que já enfrentamos."
Mesquita conta que há produtores na região que não vão plantar, pois não estão conseguindo cumprir as exigências dos bancos para a liberação de crédito.
Se a área plantada cair, o efeito cascata da crise do agro pode atingir toda a economia. Uma eventual queda de produção tende a pressionar o preço dos alimentos.
"Para piorar, tem a chance de ter o pior El Niño dos últimos anos. Vamos entrar numa safra com custo caro, no vermelho, e com chance de pouca chuva", diz Mesquita, que também é sojicultor.
Os riscos climáticos fazem com que os bancos sejam ainda mais cautelosos na concessão de crédito, o que pode agravar a crise, diz Alexandre Temerloglou, CEO da consultoria de reestruturação de empresas Siegen. "Muitos produtores não fazem seguro." (Fonte: UOL)
Notícias FEEB PR
COMPARTILHE